Domain abhakmatte.de kaufen?
Wir ziehen mit dem Projekt
abhakmatte.de um.
Sind Sie am Kauf der Domain
abhakmatte.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain abhakmatte.de kaufen?
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
Ähnliche Suchbegriffe für Steuerrecht
Top-Angebote
Produkte zum Begriff Steuerrecht:
-
SCHWERPUNKT Steuerrecht, Fachbücher von Kevin JülichDas Fachbuch "SCHWERPUNKT Steuerrecht" von Kevin Jülich richtet sich an Studierende der Rechts- und Wirtschaftswissenschaften sowie an Referendare, die sich erstmals mit dem Steuerrecht auseinandersetzen. Es bietet eine umfassende Einführung in das materielle Steuerrecht und behandelt auch die relevanten Rechtsschutzverfahren der Abgabenordnung (AO) und des Finanzgerichtsordnung (FGO). Der Fokus liegt auf der praktischen Anwendung des Wissens im Kontext von Falllösungen, anstatt nur theoretische Konzepte zu vermitteln. Das Buch enthält Prüfungsschemata, Klausurhinweise zur Gutachtentechnik, Definitionen und Merksätze, die den Lernprozess unterstützen. Zusätzlich erhalten Leser Zugang zu 48 digitalen Karteikarten, die eine schnelle Wiederholung von wichtigen Themen und Definitionen ermöglichen. Diese Kombination aus gedrucktem Material und digitalen Ressourcen fördert ein effektives Lernen und eine gezielte Vorbereitung auf Prüfungen.27,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lernquiz Steuerrecht, Fachbücher von Arne MarxDas Lernquiz Steuerrecht bietet eine innovative und unterhaltsame Möglichkeit, sich mit den komplexen Themen des Steuerrechts vertraut zu machen. Mit 500 Frage- und Antwortkarten können Lernende ihr Wissen über zentrale Bereiche wie die Abgabenordnung, Ertragsteuern, Umsatzsteuer und Bilanzsteuerrecht spielerisch testen. Ob alleine oder in Gruppen, die Karten ermöglichen es, kreative Lernstrategien zu entwickeln und eigene Spielregeln zu entwerfen. Diese flexible Lernmethode fördert nicht nur das Verständnis, sondern auch die Behaltensleistung der relevanten Inhalte, insbesondere vor Prüfungen. Der Rechtsstand ist auf den 1.5.2025 aktualisiert, was sicherstellt, dass die Informationen aktuell und relevant sind. Das Lernquiz ist somit eine wertvolle Ressource für alle, die sich im Bereich Steuerrecht weiterbilden möchten.44,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
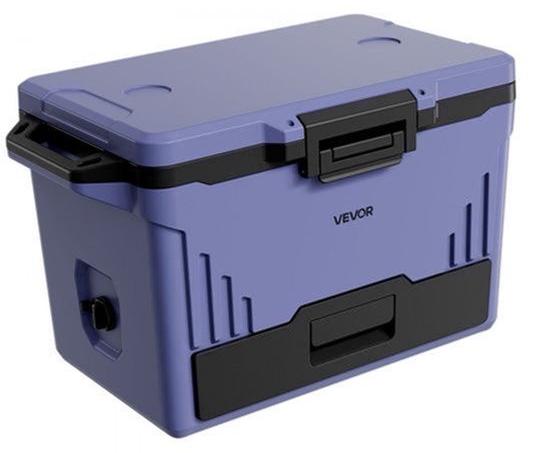
Kühlbox (passiv) - 47,32 Liter Fassungsvermögen - Tragbar - Isoliert - Für Camping und PicknickDieser passive Kühlbox mit einem Fassungsvermögen von 47,32 Litern ist ideal für Camper, Angler und alle, die Lebensmittel und Getränke bei Outdoor-Aktivitäten über einen längeren Zeitraum kühl halten möchten. Dank der robusten Isolierung und der auslaufsicheren Versiegelung bleibt der Inhalt bis zu 48 Stunden kühl, sodass Sie entspannt unterwegs sein können. Eigenschaften: * Fassungsvermögen: 47,32 Liter, geeignet für ca. 90 Dosen à 355 ml * Aufteilung: Zwei Zonen für trockene und feuchte Lagerung mit einer Trennwand * Kühlleistung: Hält Eis bis zu 48 Stunden kühl bei Temperaturen unter 0 °C * Tragbar: Ergonomische Griffe für einfachen Transport * Auslaufsichere Versiegelung: Das eng anliegende Dichtungssystem minimiert das Auslaufen Passt diese Kühlbox zu Ihnen? Diese Kühlbox benötigt ausreichend Platz aufgrund ihrer Abmessungen von 83 x 45,5 x 49,5 cm. Sie ist für den Einsatz auf ebenen Untergründen geeignet und ideal für Camping, Picknicks, Angeln und Roadtrips. Sie benötigen ledig446,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Achatz:Körperschaften im Steuerrecht -, Fachbücher von Markus AchatzSenatspräsident Univ.-Prof. Dr. Nikolaus Zorn hat die steuerrechtliche Rechtsprechung des VwGH über Jahrzehnte massgeblich geprägt. Sein wissenschaftliches Spektrum ist umfassend, wobei er der Besteuerung von Körperschaften immer einen besonderen Stellenwert eingeräumt hat. Anlässlich des 65. Geburtstages von Nikolaus Zorn widmen ihm Steuerrechtsexpert:innen aus Deutschland und Österreich deshalb diese Festschrift zu 'Körperschaften im Steuerrecht'. Der Kreis der namhaften Autor:innen umfasst Vertreter:innen aus Wissenschaft, Gerichtsbarkeit, Finanzverwaltung und Steuerberatung. Die Beiträge beschäftigen sich mit: · Grundsatzfragen der Besteuerung von Körperschaften · Praxisfragen zur Besteuerung von Körperschaften · Körperschaften in der Umsatzsteuer und im Verfahrensrecht · Körperschaften im internationalen Steuerrecht.145,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wer ist naher Angehöriger Steuerrecht?
Ein naher Angehöriger im Steuerrecht bezieht sich in der Regel auf Familienmitglieder wie Ehepartner, Kinder, Eltern, Großeltern und Geschwister. Diese Personen gelten als enge Verwandte und können steuerlich begünstigt werden, beispielsweise durch Freibeträge oder steuerliche Vergünstigungen. Es ist wichtig, die genauen Definitionen und Regelungen im Steuerrecht zu beachten, um sicherzustellen, dass die steuerlichen Vorteile für nahe Angehörige korrekt genutzt werden. Die steuerliche Behandlung von nahen Angehörigen kann je nach Land und Gesetzgebung variieren, daher ist es ratsam, sich von einem Steuerberater oder Fachexperten beraten zu lassen. In vielen Fällen können auch Pflegepersonen oder Betreuer als nahe Angehörige im Sinne des Steuerrechts betrachtet werden. **
-
Was heißt SVZ im Steuerrecht?
SVZ im Steuerrecht steht für "Steuerlicher Verlustvortrag". Dies bedeutet, dass Verluste aus einem vorherigen Jahr in das aktuelle Jahr vorgetragen werden können, um sie mit Gewinnen zu verrechnen und somit Steuern zu sparen. Der SVZ ermöglicht es Unternehmen und Selbstständigen, ihre Steuerlast zu reduzieren und finanzielle Belastungen auszugleichen. Es handelt sich also um eine wichtige steuerliche Maßnahme, um die Steuerlast zu optimieren und die Liquidität zu verbessern. Unternehmen können so ihre wirtschaftliche Situation verbessern und langfristig erfolgreich am Markt agieren. **
-
Was bedeutet Wohnsitz im Steuerrecht?
Was bedeutet Wohnsitz im Steuerrecht? Im Steuerrecht bezeichnet der Begriff Wohnsitz den Ort, an dem eine Person ihren dauerhaften Aufenthalt hat. Dieser Ort bestimmt, in welchem Land eine Person steuerpflichtig ist und welche Steuergesetze für sie gelten. Der Wohnsitz kann sich von Land zu Land unterscheiden und hat Auswirkungen auf die Steuerpflicht, Steuersätze und steuerliche Verpflichtungen einer Person. Es ist wichtig, den Wohnsitz korrekt zu bestimmen, um Steuerhinterziehung zu vermeiden und rechtliche Konsequenzen zu vermeiden. **
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **

Was ist ein Stiefkind im Steuerrecht?
Was ist ein Stiefkind im Steuerrecht? Ein Stiefkind im Steuerrecht bezieht sich auf das Kind des Ehepartners oder Lebensgefährten, das nicht leiblich mit dem Steuerzahler verwandt ist. In steuerlicher Hinsicht gelten Stiefkinder als Kinder des Steuerpflichtigen, wenn sie in dessen Haushalt leben und dieser sie überwiegend finanziell unterstützt. Dies kann Auswirkungen auf steuerliche Vergünstigungen wie das Kindergeld oder den Kinderfreibetrag haben. Es ist wichtig, die genauen steuerlichen Regelungen für Stiefkinder zu kennen, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Was sind nahe Angehörige im Steuerrecht?
Nahe Angehörige im Steuerrecht sind Personen, die in einem engen familiären Verhältnis zum Steuerpflichtigen stehen. Dazu zählen in der Regel Ehepartner, Kinder, Eltern und Geschwister. Auch Lebenspartner können unter bestimmten Voraussetzungen als nahe Angehörige gelten. Die steuerliche Behandlung von nahe Angehörigen kann Auswirkungen auf die Höhe der Steuerlast haben, beispielsweise durch die Möglichkeit der Zusammenveranlagung oder steuerlichen Freibeträgen. Es ist wichtig, die genauen Regelungen im Steuerrecht zu beachten, um von den steuerlichen Vorteilen für nahe Angehörige profitieren zu können. **
Top-Angebote
Produkte zum Begriff Steuerrecht:
-
Steuerrecht, Fachbücher von Oliver FehrenbacherDas Lehrbuch ermöglicht es Jurist:innen, aber auch Angehörigen anderer Berufsgruppen, sich in das Steuersystem in Deutschland zügig einzuarbeiten. Es behandelt die wichtigsten Steuerarten, Fragen der Finanzverfassung sowie das Steuerverfahrensrecht, einschliesslich der Abgabenordnung. Jedem Kapitel ist ein Fall vorangestellt, dessen Lösung am Ende des Kapitels ausgeführt ist. Ferner finden sich am Ende jedes Kapitels Fragen, die die Wiederholung erleichtern und zur Vertiefung anregen sollen. Die 9. Auflage berücksichtigt die zahlreichen Änderungen durch das Wachstumschancengesetz, die umfangreichen Änderungen durch das Jahressteuergesetz 2024 und das Investitionssofortprogramm der neuen Bundesregierung.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
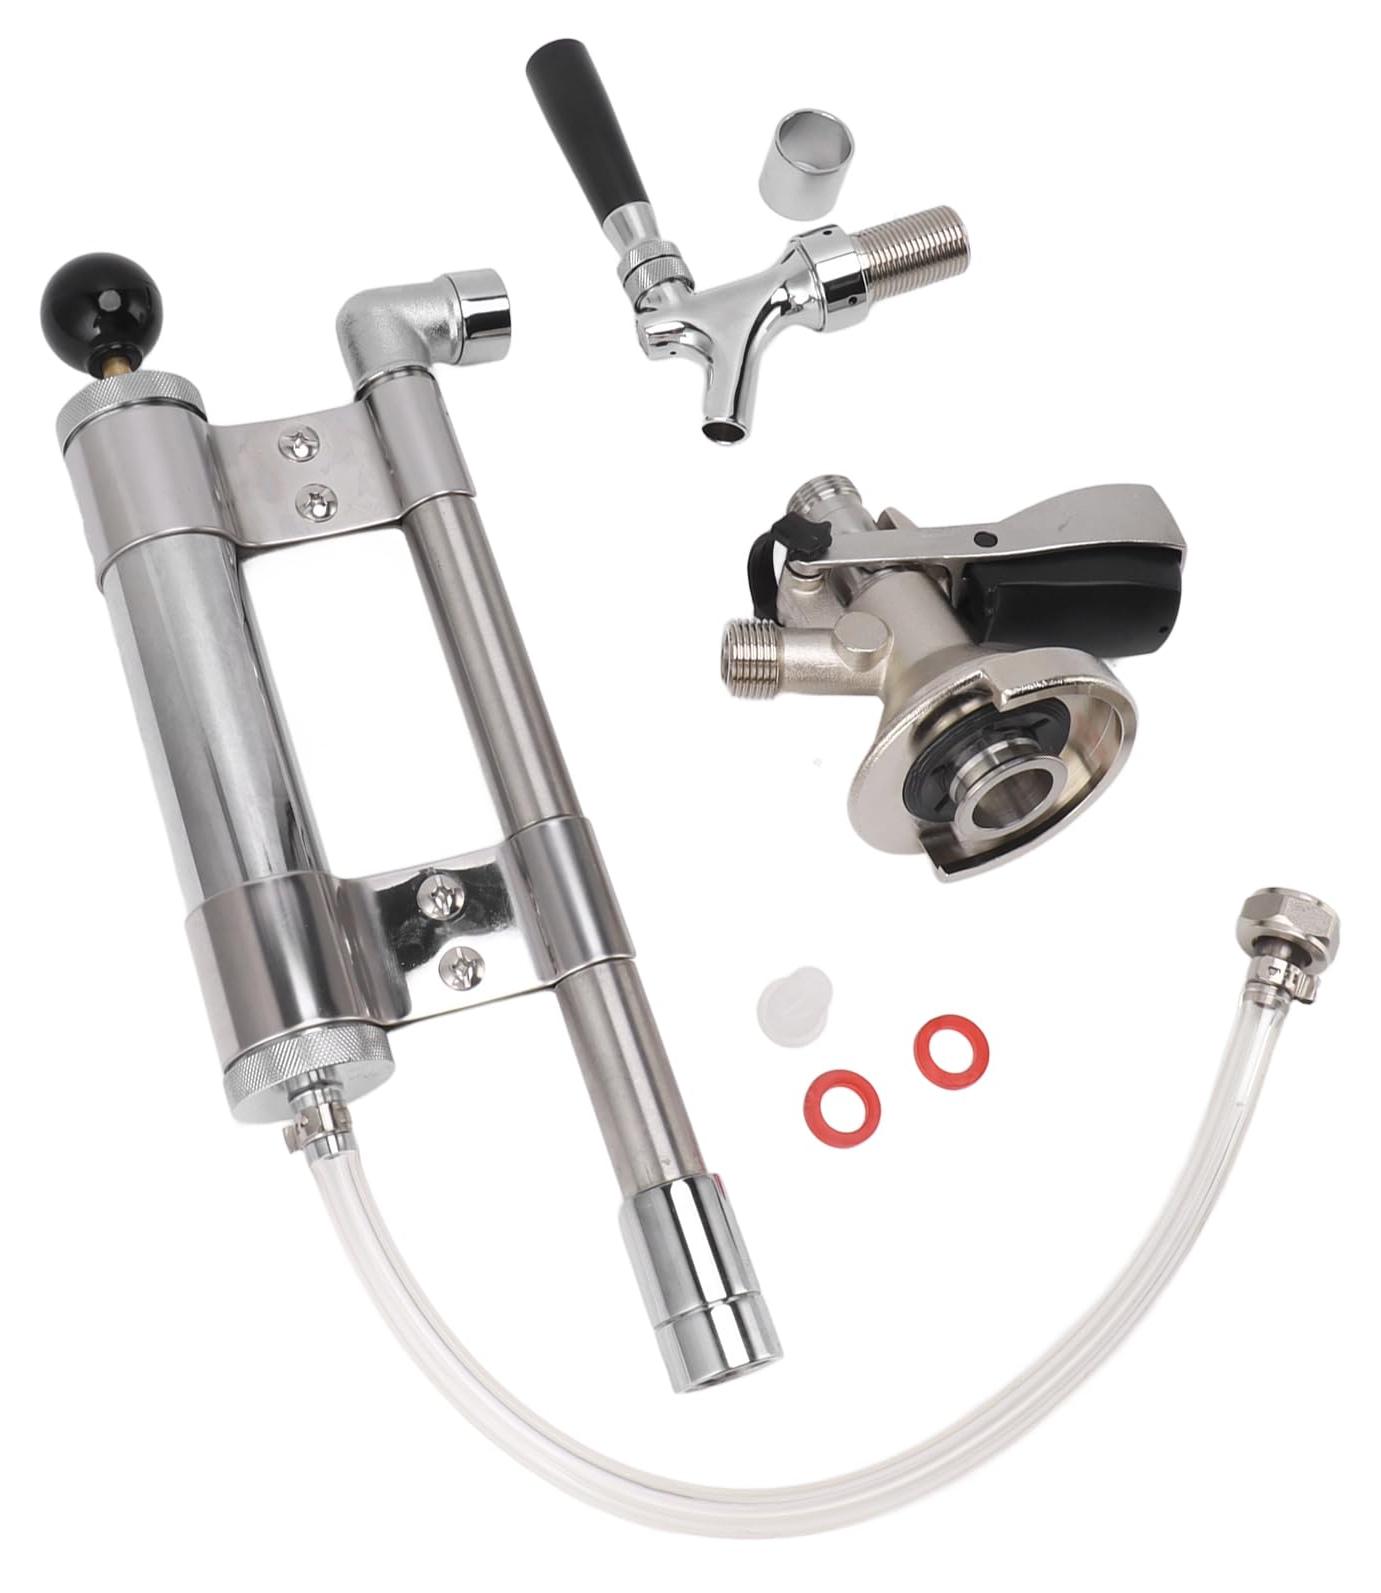
Bierhandpumpe 8 Zoll Edelstahl tragbar für Feste Picknick CampingDiese 8 Zoll Edelstahl Bierhandpumpe ist ein tragbarer Bierdispenser, der sich ideal für Innen- und Außenfeste, Picknicks und Camping eignet. Die robuste Konstruktion aus hochwertigem Edelstahl sorgt für Langlebigkeit und Korrosionsbeständigkeit. Dank des einfachen Designs benötigt die Pumpe keine Stromquelle, Gasflasche oder Regler - einfach aufstellen und sofort nutzen.Langlebige geschmierte Luftfederung in der Pumpe: Die stabile Konstruktion hält den Luftdruck konstant, sodass Sie ununterbrochen Bier genießen können.Einfaches und praktisches Design: Keine Stromquelle, Gasflasche oder Regler erforderlich - die Installation und Bedienung ist unkompliziert. Perfekt für Picknicks, Willkommensfeste, Hochzeiten oder Familientreffen.Rostbeständig und leicht zu reinigen: Die Edelstahlkonstruktion macht die Pumpe sehr widerstandsfähig gegen Rost. Sie ist leicht zu reinigen und zu schmieren, was eine lange Lebensdauer und wiederholte Nutzung ermöglicht.Premium dichte Verbindung: Die Bierhandp359,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SCHWERPUNKT Steuerrecht, Fachbücher von Kevin JülichDas Fachbuch "SCHWERPUNKT Steuerrecht" von Kevin Jülich richtet sich an Studierende der Rechts- und Wirtschaftswissenschaften sowie an Referendare, die sich erstmals mit dem Steuerrecht auseinandersetzen. Es bietet eine umfassende Einführung in das materielle Steuerrecht und behandelt auch die relevanten Rechtsschutzverfahren der Abgabenordnung (AO) und des Finanzgerichtsordnung (FGO). Der Fokus liegt auf der praktischen Anwendung des Wissens im Kontext von Falllösungen, anstatt nur theoretische Konzepte zu vermitteln. Das Buch enthält Prüfungsschemata, Klausurhinweise zur Gutachtentechnik, Definitionen und Merksätze, die den Lernprozess unterstützen. Zusätzlich erhalten Leser Zugang zu 48 digitalen Karteikarten, die eine schnelle Wiederholung von wichtigen Themen und Definitionen ermöglichen. Diese Kombination aus gedrucktem Material und digitalen Ressourcen fördert ein effektives Lernen und eine gezielte Vorbereitung auf Prüfungen.27,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lernquiz Steuerrecht, Fachbücher von Arne MarxDas Lernquiz Steuerrecht bietet eine innovative und unterhaltsame Möglichkeit, sich mit den komplexen Themen des Steuerrechts vertraut zu machen. Mit 500 Frage- und Antwortkarten können Lernende ihr Wissen über zentrale Bereiche wie die Abgabenordnung, Ertragsteuern, Umsatzsteuer und Bilanzsteuerrecht spielerisch testen. Ob alleine oder in Gruppen, die Karten ermöglichen es, kreative Lernstrategien zu entwickeln und eigene Spielregeln zu entwerfen. Diese flexible Lernmethode fördert nicht nur das Verständnis, sondern auch die Behaltensleistung der relevanten Inhalte, insbesondere vor Prüfungen. Der Rechtsstand ist auf den 1.5.2025 aktualisiert, was sicherstellt, dass die Informationen aktuell und relevant sind. Das Lernquiz ist somit eine wertvolle Ressource für alle, die sich im Bereich Steuerrecht weiterbilden möchten.44,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
-
Wer ist naher Angehöriger Steuerrecht?
Ein naher Angehöriger im Steuerrecht bezieht sich in der Regel auf Familienmitglieder wie Ehepartner, Kinder, Eltern, Großeltern und Geschwister. Diese Personen gelten als enge Verwandte und können steuerlich begünstigt werden, beispielsweise durch Freibeträge oder steuerliche Vergünstigungen. Es ist wichtig, die genauen Definitionen und Regelungen im Steuerrecht zu beachten, um sicherzustellen, dass die steuerlichen Vorteile für nahe Angehörige korrekt genutzt werden. Die steuerliche Behandlung von nahen Angehörigen kann je nach Land und Gesetzgebung variieren, daher ist es ratsam, sich von einem Steuerberater oder Fachexperten beraten zu lassen. In vielen Fällen können auch Pflegepersonen oder Betreuer als nahe Angehörige im Sinne des Steuerrechts betrachtet werden. **
-
Was heißt SVZ im Steuerrecht?
SVZ im Steuerrecht steht für "Steuerlicher Verlustvortrag". Dies bedeutet, dass Verluste aus einem vorherigen Jahr in das aktuelle Jahr vorgetragen werden können, um sie mit Gewinnen zu verrechnen und somit Steuern zu sparen. Der SVZ ermöglicht es Unternehmen und Selbstständigen, ihre Steuerlast zu reduzieren und finanzielle Belastungen auszugleichen. Es handelt sich also um eine wichtige steuerliche Maßnahme, um die Steuerlast zu optimieren und die Liquidität zu verbessern. Unternehmen können so ihre wirtschaftliche Situation verbessern und langfristig erfolgreich am Markt agieren. **
Ähnliche Suchbegriffe für Steuerrecht
-
Kühlbox (passiv) - 47,32 Liter Fassungsvermögen - Tragbar - Isoliert - Für Camping und PicknickDieser passive Kühlbox mit einem Fassungsvermögen von 47,32 Litern ist ideal für Camper, Angler und alle, die Lebensmittel und Getränke bei Outdoor-Aktivitäten über einen längeren Zeitraum kühl halten möchten. Dank der robusten Isolierung und der auslaufsicheren Versiegelung bleibt der Inhalt bis zu 48 Stunden kühl, sodass Sie entspannt unterwegs sein können. Eigenschaften: * Fassungsvermögen: 47,32 Liter, geeignet für ca. 90 Dosen à 355 ml * Aufteilung: Zwei Zonen für trockene und feuchte Lagerung mit einer Trennwand * Kühlleistung: Hält Eis bis zu 48 Stunden kühl bei Temperaturen unter 0 °C * Tragbar: Ergonomische Griffe für einfachen Transport * Auslaufsichere Versiegelung: Das eng anliegende Dichtungssystem minimiert das Auslaufen Passt diese Kühlbox zu Ihnen? Diese Kühlbox benötigt ausreichend Platz aufgrund ihrer Abmessungen von 83 x 45,5 x 49,5 cm. Sie ist für den Einsatz auf ebenen Untergründen geeignet und ideal für Camping, Picknicks, Angeln und Roadtrips. Sie benötigen ledig446,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Achatz:Körperschaften im Steuerrecht -, Fachbücher von Markus AchatzSenatspräsident Univ.-Prof. Dr. Nikolaus Zorn hat die steuerrechtliche Rechtsprechung des VwGH über Jahrzehnte massgeblich geprägt. Sein wissenschaftliches Spektrum ist umfassend, wobei er der Besteuerung von Körperschaften immer einen besonderen Stellenwert eingeräumt hat. Anlässlich des 65. Geburtstages von Nikolaus Zorn widmen ihm Steuerrechtsexpert:innen aus Deutschland und Österreich deshalb diese Festschrift zu 'Körperschaften im Steuerrecht'. Der Kreis der namhaften Autor:innen umfasst Vertreter:innen aus Wissenschaft, Gerichtsbarkeit, Finanzverwaltung und Steuerberatung. Die Beiträge beschäftigen sich mit: · Grundsatzfragen der Besteuerung von Körperschaften · Praxisfragen zur Besteuerung von Körperschaften · Körperschaften in der Umsatzsteuer und im Verfahrensrecht · Körperschaften im internationalen Steuerrecht.145,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
5 vor Steuerrecht, Schulbücher von Martin WeberDas Buch "5 vor Steuerrecht" vom NWB Verlag ist ein umfassendes Lehrwerk, das sich gezielt auf die Vorbereitung zur Bilanzbuchhalterprüfung konzentriert. Es bietet eine strukturierte und praxisnahe Herangehensweise an die komplexen Themen des Steuerrechts. Die 8. aktualisierte Auflage enthält alle relevanten Informationen und ist darauf ausgelegt, Lernenden zu helfen, sich effizient auf die Prüfung vorzubereiten. Mit einer Kombination aus theoretischen Grundlagen und praktischen Beispielen wird das Verständnis für steuerrechtliche Fragestellungen gefördert. Zudem sind digitale Lernkarten und eine Online-Version enthalten, die den Lernprozess unterstützen und flexibilisieren. Die klare Gliederung und die verständliche Sprache machen das Buch zu einem wertvollen Begleiter für alle, die sich im Bereich Steuerrecht weiterbilden möchten.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Wohnsitz im Steuerrecht?
Was bedeutet Wohnsitz im Steuerrecht? Im Steuerrecht bezeichnet der Begriff Wohnsitz den Ort, an dem eine Person ihren dauerhaften Aufenthalt hat. Dieser Ort bestimmt, in welchem Land eine Person steuerpflichtig ist und welche Steuergesetze für sie gelten. Der Wohnsitz kann sich von Land zu Land unterscheiden und hat Auswirkungen auf die Steuerpflicht, Steuersätze und steuerliche Verpflichtungen einer Person. Es ist wichtig, den Wohnsitz korrekt zu bestimmen, um Steuerhinterziehung zu vermeiden und rechtliche Konsequenzen zu vermeiden. **
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Was ist ein Stiefkind im Steuerrecht?
Was ist ein Stiefkind im Steuerrecht? Ein Stiefkind im Steuerrecht bezieht sich auf das Kind des Ehepartners oder Lebensgefährten, das nicht leiblich mit dem Steuerzahler verwandt ist. In steuerlicher Hinsicht gelten Stiefkinder als Kinder des Steuerpflichtigen, wenn sie in dessen Haushalt leben und dieser sie überwiegend finanziell unterstützt. Dies kann Auswirkungen auf steuerliche Vergünstigungen wie das Kindergeld oder den Kinderfreibetrag haben. Es ist wichtig, die genauen steuerlichen Regelungen für Stiefkinder zu kennen, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Was sind nahe Angehörige im Steuerrecht?
Nahe Angehörige im Steuerrecht sind Personen, die in einem engen familiären Verhältnis zum Steuerpflichtigen stehen. Dazu zählen in der Regel Ehepartner, Kinder, Eltern und Geschwister. Auch Lebenspartner können unter bestimmten Voraussetzungen als nahe Angehörige gelten. Die steuerliche Behandlung von nahe Angehörigen kann Auswirkungen auf die Höhe der Steuerlast haben, beispielsweise durch die Möglichkeit der Zusammenveranlagung oder steuerlichen Freibeträgen. Es ist wichtig, die genauen Regelungen im Steuerrecht zu beachten, um von den steuerlichen Vorteilen für nahe Angehörige profitieren zu können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.